© Brighteon.com All Rights Reserved. All content posted on this site is commentary or opinion and is protected under Free Speech. Brighteon is not responsible for comments and content uploaded by our users.

9 Nov 2024
Cuando se habla de series de tiempo de cotizaciones bursátiles, se debe tener en cuenta herramientas estadísticas y matemáticas para poder medir adecuadamente la volatilidad y los riesgos de dichos mercados. Se analiza el concepto del Teorema Central del Límite y la aplicación de la Distribución Normal (Campana de Gauss) en la serie de datos. Las muestras deben ser mayores o iguales a 36 datos para que se tenga una adecuada certeza de las variables estadísticas calculadas. Las desviaciones estándar de las cotizaciones bursátiles suelen tener tamaños grandes, lo que refleja la existencia de distribuciones leptocúrticas, diferente a las mesocúrticas y platocurticas con desviaciones estándar muestrales mucho más pequeñas. Las series de tiempo financieras, al ser leptocúrticas, tienen muchos datos atípicos mayores a 3 desviaciones estándar a partir de la media (3 σ). Basado en el concepto de curtosis estadística, se desarrolla una notable mejora de las Bandas Bollinger tradicionales, propuestas originalmente por Jhon Bollinger. Con este ejercicio se intenta tener un indicador de volatilidad más dinámico y más coherente con la política monetaria y los ciclos de burbuja bursátil y posteriores crash financieros.
En este ejercicio se utiliza la plataforma Yahoo Finance para establecer la gráfica de cotizaciones con sus respectivos indicadores técnicos. Se establece una media móvil óptima, la cual es la curva que mejor se ajusta a los datos históricos del SPX. Se utiliza la desviación estándar como factor de riesgo intrínseco del índice bursátil para calcular la ponderación más apropiada en las tendencias alcistas y bajistas. El Teorema de Tchebyshev plantea que sin importar la distribución de frecuencia que sigan los datos, el 75% de los datos se encuentra dentro de 2 desviaciones estándar a partir de la media. Lo anterior permite que se pueda refinar la ponderación de la MMS (Media Móvil Simple) con poco peso en los primeros días y mayor peso en los últimos días; adicionalmente se utiliza un número Fibonacci para la selección de la MMS y se tiene en cuenta que las alzas (bull market) tienen menor volatilidad que las correcciones (bear markets), por eso se recomienda tomar un valor mayor para ponderar sigma (σ) en las bajas y un menor valor para ponderar sigma (σ) en las alzas, teniendo en cuanta que en las cotizaciones de los mercados bursátiles se evidencian clústeres de shocks de volatilidad [la fórmula estadística-matemática sintetizada se puede ver en Monroy-D’Croz (2007, 8) y la fórmula extendida se puede ver en Monroy-D’Croz (2005, 108)]. Con esta formulación se pueden obtener señales de compra y venta más ajustadas que permiten analizar mejor las señales de compra y venta en falso de las señales reales. También se analiza el corte de medias móviles de corto contra largo, la interpretación de las señales en falso, la Hipótesis de Sobrerreacción en la práctica y la especificación del uso de un oscilador técnico.
Más investigaciones del Autor en:
https://pubhtml5.com/homepage/rrxtl/
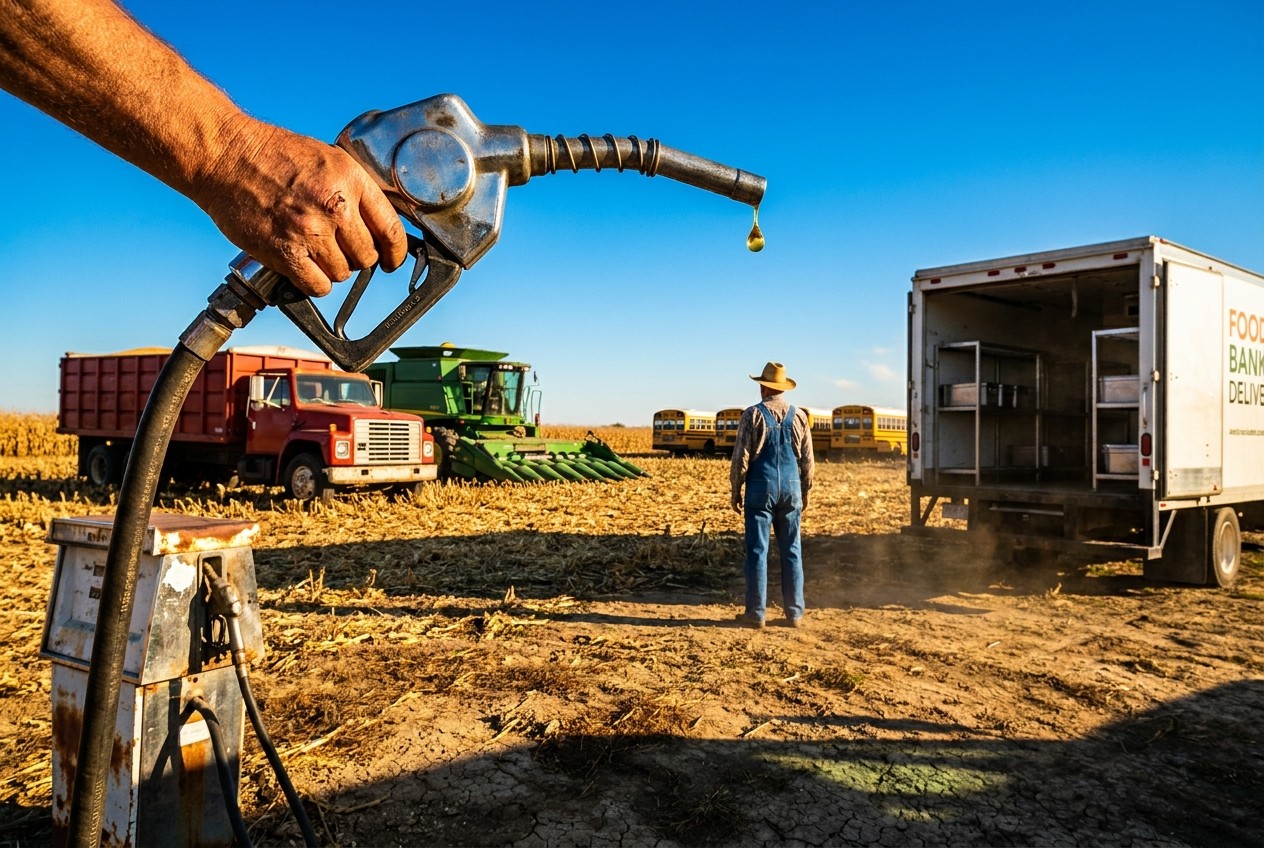
Soaring U.S. Diesel Prices Squeeze Schools, Farms and Food Banks
Anthropic’s IPO Looks Like a Speculative Disaster in the Making: Why I’m Staying Away
Texas Declares Diesel Emergency as Fuel Supply Chain Strains
Trump denies sanctions relief offer as Tehran awaits formal U.S. response to ceasefire proposal
White House Rushes To Unload $400M in Ukraine Aid Before Congress Can Take It Back
CBP Axes Biden-Era Rule Permitting Private Donations for Detained Illegals
